
Người trẻ hiện nay vẫn có thể mua căn hộ để tích sản, nhưng cách mua phải thay đổi hoàn toàn so với thế hệ trước.
Điểm quan trọng nhất là: đừng cố mua ngay căn hộ ở nơi mình muốn sống. Hãy mua tài sản đầu tiên ở nơi mình đủ khả năng mua nhưng vẫn có câu chuyện tăng trưởng.
Hiện tại bài toán khó hơn vì giá nhà cao trong khi chi phí vốn không còn rẻ. Tháng 9/2026, lãi suất vay mua nhà cố định 12–24 tháng tại nhiều ngân hàng được DKRA thống kê bình quân khoảng 10,9%/năm, sau ưu đãi có thể lên khoảng 12–15%/năm tùy ngân hàng và hồ sơ.
Tôi sẽ nhìn bài toán của người trẻ theo 5 bước
1. Đừng đặt mục tiêu “mua căn nhà để ở”, hãy đặt mục tiêu “sở hữu tài sản đầu tiên”.
Ví dụ một người 27–32 tuổi, thu nhập 25–35 triệu/tháng, tích lũy chưa đến 1 tỷ.
Nếu cứ nhắm căn hộ 4–5 tỷ ở TP.HCM thì gần như bài toán đã thua ngay từ đầu.
Nhưng nếu tìm một tài sản khoảng 1,3–1,8 tỷ, có thể dùng 300–500 triệu vốn tự có, phần còn lại vay ở mức mà dòng tiền chịu được, thì bài toán bắt đầu khả thi.
Mục tiêu của căn đầu tiên không nhất thiết là:
“Tôi phải sống ở đây 10–20 năm.”
Mà là:
“Tài sản này phải đủ tốt để tôi có thể giữ 5–7 năm, tạo ra dòng tiền hoặc ít nhất giảm chi phí sở hữu, đồng thời có khả năng tăng giá khi hạ tầng và nhu cầu khu vực phát triển.”
2. Phải chấp nhận mua xa hơn nơi mình muốn ở.
Đây chính là điểm tôi cho rằng rất quan trọng với người trẻ.
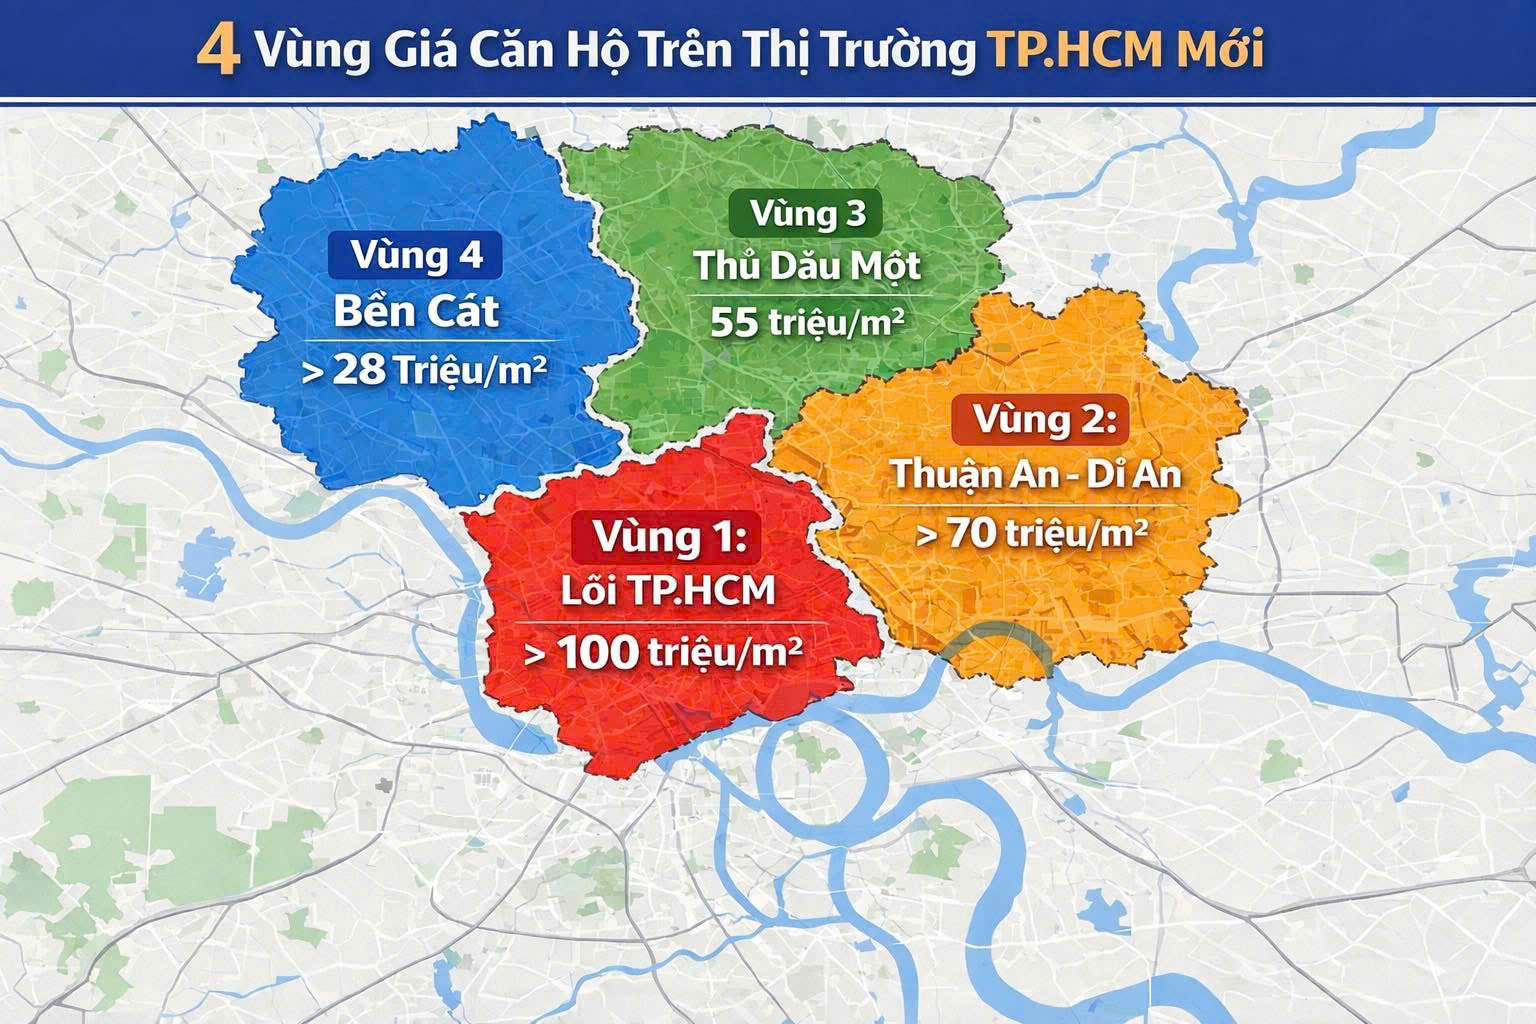
Nếu không đủ tiền mua ở vùng lõi, đừng cố dùng đòn bẩy quá lớn để mua vùng lõi.
Hãy đi theo hướng:
Vùng lõi → vùng lân cận → vùng đô thị vệ tinh có động lực tăng trưởng.
Ví dụ, thay vì mua căn hộ 4–5 tỷ ở khu vực có giá 80–120 triệu/m², có thể tìm những khu vực đang ở mức 25–35 triệu/m² nhưng có:
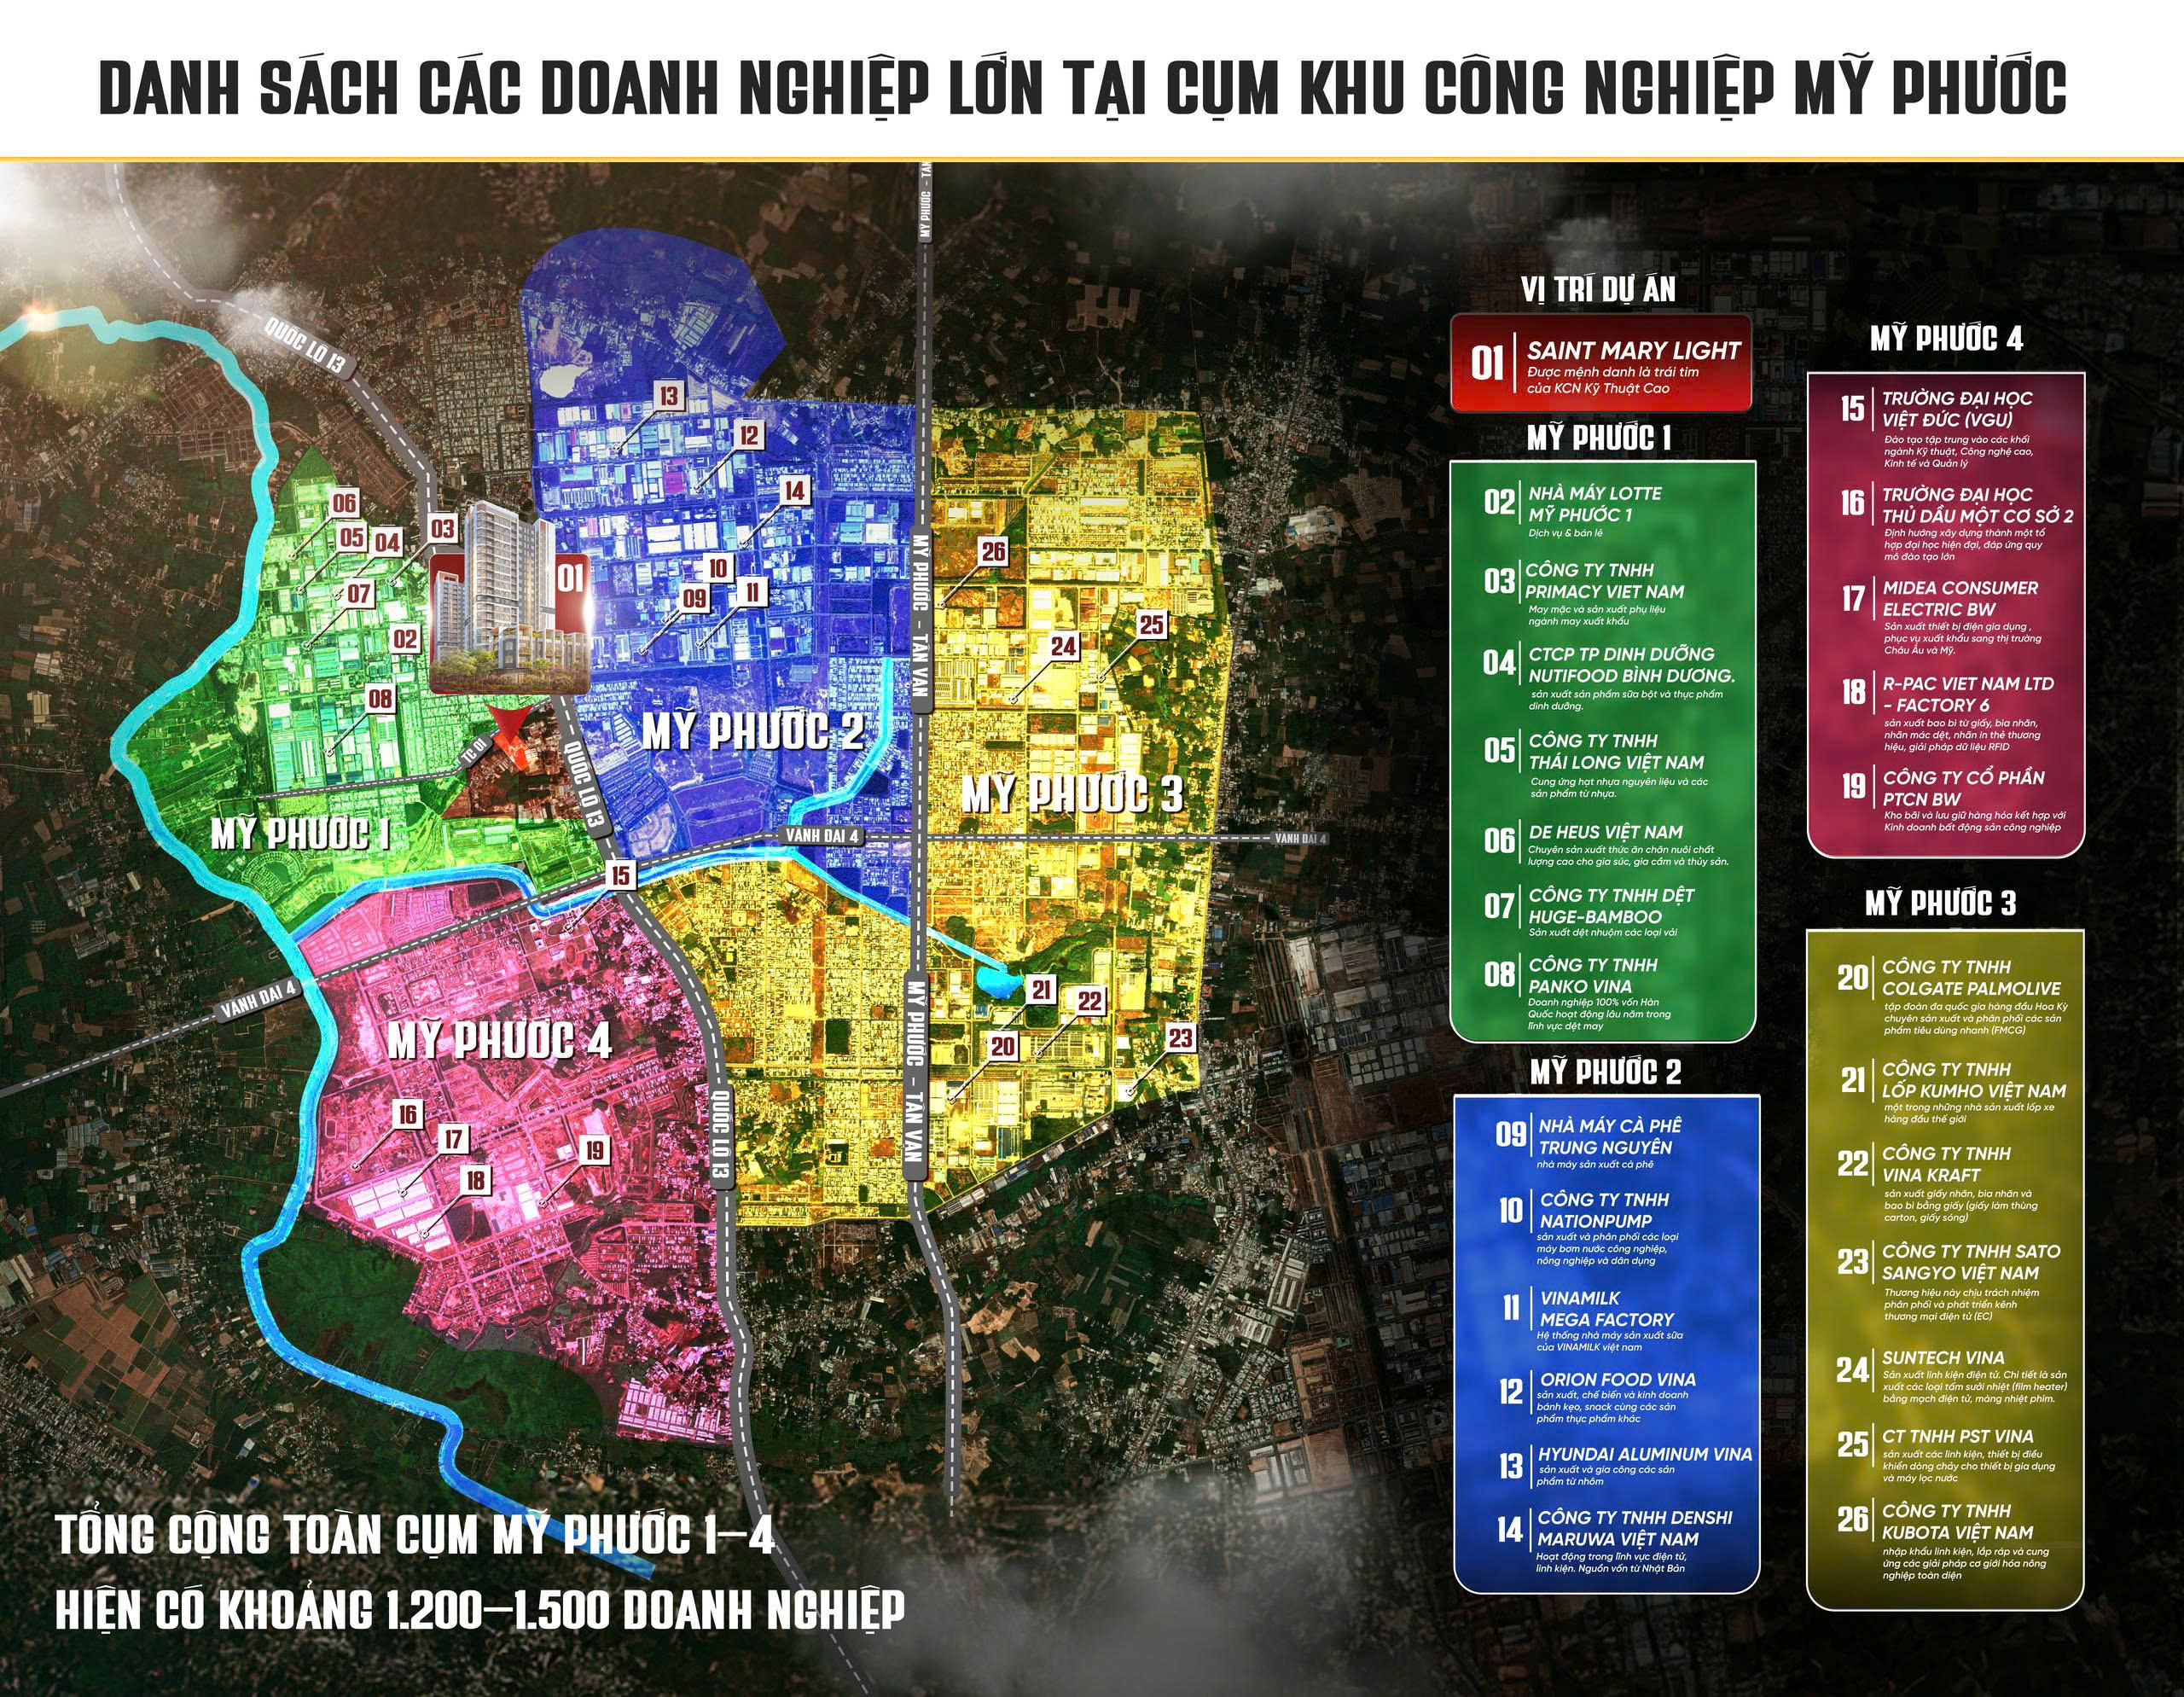
- Khu công nghiệp và việc làm thật
- Đại học, bệnh viện, trung tâm thương mại
- Hạ tầng giao thông đang hình thành
- Dân số tăng
- Nhu cầu thuê thật
- Pháp lý rõ ràng
- Thanh khoản của sản phẩm tương đối tốt

Giá rẻ tự nó không tạo ra tăng giá.
Cái tạo ra tăng giá là giá hiện tại + nhu cầu + hạ tầng + dòng tiền + khả năng kết nối với các khu vực có giá cao hơn.
Vì vậy, nếu lấy Thới Hòa – Đại học Việt Đức – Mỹ Phước làm ví dụ thì điều cần phân tích không phải đơn giản là:
“32 triệu/m² rẻ hơn TP.HCM.”
Mà phải hỏi:
“Tại sao hôm nay nó chỉ có giá 32 triệu/m², và 5 năm nữa yếu tố nào có thể khiến người khác sẵn sàng trả 40–50 triệu/m² cho tôi?”
Đây mới là tư duy tích sản.
3. Người trẻ phải dùng “đòn bẩy vừa phải”, không phải “đòn bẩy tối đa”
Đây là chỗ rất nhiều người mua nhà mắc sai lầm.
Ví dụ:
Căn hộ 1,6 tỷ
Nếu có 500 triệu vốn tự có và vay 1,1 tỷ thì khác hoàn toàn với việc chỉ có 300 triệu nhưng cố vay 1,3 tỷ.
Trong môi trường lãi suất cao, tôi sẽ ưu tiên nguyên tắc:
Không để tổng nghĩa vụ trả nợ hàng tháng trở thành gánh nặng khiến mình không còn khả năng tích lũy.
Đặc biệt phải tính theo lãi suất sau ưu đãi, chứ không tính theo mức lãi quảng cáo ban đầu.
Bởi hiện nay có những gói ưu đãi khá thấp, nhưng sau thời gian ưu đãi sẽ chuyển sang lãi suất thả nổi.
Nói đơn giản:
Đừng hỏi “mỗi tháng tôi trả bao nhiêu với lãi suất 6–7%?”
Hãy hỏi “nếu lãi suất lên 11–12%, tôi có còn sống khỏe không?”
Nếu câu trả lời là không → khoản đầu tư đó quá sức.
4. Tài sản đầu tiên phải có “đường thoát”
Đây là điểm tôi đặc biệt coi trọng nếu mua với mục đích tích sản.
Một căn hộ tốt không chỉ cần khả năng tăng giá.
Nó phải có ít nhất 3 cửa:
Cửa 1 – Cho thuê
Có người thuê thật, tạo ra một phần dòng tiền.
Cửa 2 – Bán lại
Có nhóm khách hàng thứ cấp đủ lớn để khi cần tiền có thể bán.
Cửa 3 – Giữ dài hạn
Nếu thị trường chưa thuận lợi, bản thân tài sản vẫn có giá trị sử dụng và không trở thành “hàng chết”.
Đó là lý do tôi thích cách tiếp cận:
Mua tài sản có nhu cầu ở thật, thay vì chỉ mua tài sản vì kỳ vọng tăng giá.

5. Sau khi sở hữu căn đầu tiên, mới tiến gần dần về trung tâm
Đây mới là chiến lược tôi nghĩ rất phù hợp với người trẻ.
Ví dụ:
27 tuổi:
Tích lũy 400 triệu → mua căn hộ 1,5 tỷ.
↓
32 tuổi:
Căn hộ tăng giá + trả bớt nợ + thu nhập tăng → vốn chủ sở hữu đạt 800 triệu–1 tỷ.
↓
33–35 tuổi:
Bán căn đầu tiên, cộng thêm tiền tích lũy → có 1,2–1,5 tỷ vốn tự có.
↓
Mua căn thứ hai gần TP.HCM hơn, chẳng hạn 3–4 tỷ.
Lúc này họ không còn đứng ở vạch xuất phát nữa.
Họ đã có:
Tài sản 1 → vốn chủ sở hữu → tài sản 2 → vốn chủ sở hữu lớn hơn → tài sản 3.
Đây chính là cái mà tôi gọi là “bước từng bậc vào thị trường bất động sản”.
Bạn không cần mua căn nhà mình muốn ở ngay từ đầu.
Bạn cần mua tài sản đầu tiên mà mình đủ sức sở hữu và có khả năng tăng giá.
Chiến lược:
Thu nhập → tích lũy vốn ban đầu → mua tài sản vừa sức → chọn đúng khu vực → sử dụng đòn bẩy an toàn → tạo dòng tiền → tăng vốn chủ sở hữu → bán/đổi tài sản → tiến dần vào khu vực mình muốn sống.
Tôi cho rằng đây là một góc nhìn thực tế hơn rất nhiều so với lời khuyên “hãy cố gắng kiếm thật nhiều tiền để mua nhà TP.HCM”.
Và nếu lấy Thới Hòa – Đại học Việt Đức – Mỹ Phước làm case study, chị có thể chứng minh rất trực quan một luận điểm:
“Khi không đủ tiền mua bất động sản ở vùng giá 70–100 triệu/m², người trẻ có thể tìm kiếm vùng giá 30 triệu/m², nhưng phải chứng minh được vì sao khu vực đó có khả năng đi từ 30 lên 40–50 triệu/m².”
Đó mới là tích sản có chiến lược, chứ không phải mua một căn hộ giá rẻ rồi ngồi chờ tăng giá.


NHẬN TƯ VẤN DỰ ÁN VÀ BÁO GIÁ